
 微信客服
 在线客服

注册香港公司做跨境贸易,第一步就要面对一个选择:用个人名义直接持股,还是用内地公司去控股香港公司?
持股主体不同,触发CFC受控外国企业审查后的补税逻辑、税率、申报义务和安全空间,完全是两套体系。
今天就跟大家探讨一下这个问题。
一、什么是CFC规则?
CFC,全称受控外国企业(Controlled Foreign Company)。
核心逻辑一句话:内地居民控制的境外低税负公司,若无合理经营需要长期不分配利润,税务机关有权“视同分红”,要求在内地补税。
CFC触发的三大条件(需同时满足)
(1)条件一:构成控制
✅ 股权控制:中国居民股东合计持有境外企业股份>50%,并且每一位计入统计的居民股东持股均>10%。
✅ 实质控制:即使股权比例达不到上述标准,但在资金、经营、购销、人事等方面实际掌控,同样认定为控制。
(2)条件二:实际税负低于12.5%
(3)条件三:无合理经营需要,利润不分配或少分配
利润长期趴在香港账户上,既不分红回内地,也没有合理的再投资用途。
不管你是个人控股还是内地公司控股,CFC反避税规则均可覆盖,但二者法律依据、计税逻辑、申报义务、实务执行力度完全不同,
二、个人控股 vs 内地公司控股差异
差异一:补税税率不同
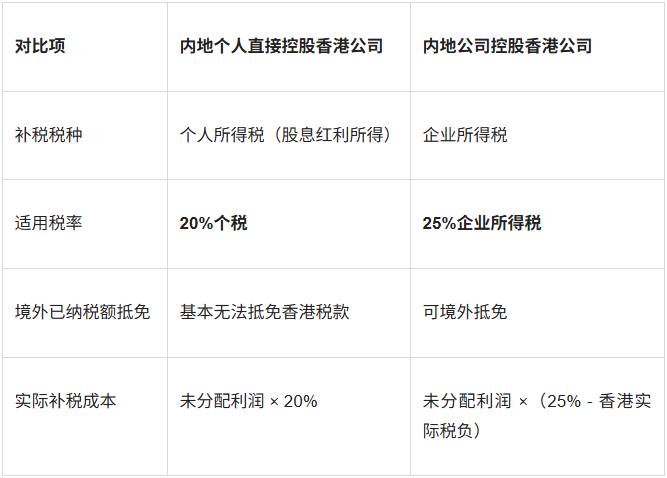
(1)个人控股被 CFC 视同分配调整,直接按 20% 征收个税。
⚠️注意:香港公司层面缴纳的利得税,目前没有实操口径允许穿透给个人股东抵免;如果是真实分红,分红环节个人被扣缴的股息税,可以按规定做境外抵免。
(2)公司控股被CFC调整,按25%征企业所得税,但可以抵免香港已缴纳的税款——如果香港公司正常交了16.5%的利得税,回内地实际只补8.5%的差额。
举个直观测算案例:
香港公司账面利润 100 万港币,按照香港 16.5% 标准税率缴纳利得税 16.5 万;
触发 CFC 视同分配后,内地层面名义税额为 :100×25%=25万;
抵扣香港已经完税的 16.5 万税款,内地仅需差额补税 8.5 万港币,两地整体税负上限控制在 25%。
差异二:利润分配后的后续税负不同
(1)个人控股
CFC视同分配征了20%个税后,将来该部分利润真实分回个人,法理上不应重复征税,但目前缺少配套实操落地细则。
(2)内地公司控股
CFC 视同分配按 25% 征收企业所得税后,利润计入内地公司账面。将来内地公司向自然人股东分红,还需要再缴纳 20%个人所得税。
两道税叠加,综合税负最高可达40%(25% + 75%×20%),但利润留存在内地公司用于经营扩张,则仅承担 25% 企业所得税。
注:40% 为未享受境外税收抵免的极端测算,香港已缴纳税款可按规则抵减内地企业所得税,实际税负会相应降低。
三、哪种控股方式CFC风险更低?
没有绝对的优劣,只有适合不适合:
如果业务规模不大、香港公司利润有限,个人控股操作简单,涉及的绝对税额也有限。
如果业务持续增长、利润规模较大,内地公司控股虽然多了一道企业所得税,但规则更透明、安全港更明确、抵免机制更完善,长期来看合规确定性更高。
⚠️尤其需要注意:申请离岸豁免的香港公司,通常实际税负接近0,无论个人还是内地公司控股,均直接满足CFC“实际税负低于12.5%”条件。
四、三条实操建议
第一条:先确认自己的持股架构和实际税负
拿出香港公司的注册文件和最新审计报告,确认:股东是个人还是内地公司?香港公司是正常交利得税,还是已经申请了离岸豁免?这两个问题直接决定CFC风险等级。
第二条:利润不要长期无理由趴在香港账户
CFC规则的核心触发点是"无合理经营需要不分配"。如果利润确实有合理用途(比如海外仓建设、海外团队薪酬、备货资金等),务必留存完整的商业证明文件;如果没有明确用途,合理规划分红节奏比长期滞留更安全。
第三条:个人控股的老板尤其要重视个税年度境外权益与境外所得申报
很多个人股东不清楚:持有境外公司股权负有境外权益信息披露义务;取得境外分红负有境外所得申报义务。CRS 信息交换已经常态化,香港银行、公司股权信息会被交换回内地税务机关,不申报不等于不会被发现。
写在最后
在金税四期和CRS双重透明化的背景下,跨境税务架构没有"一劳永逸"的最优解。个人控股有个人控股的灵活,公司控股有公司控股的稳健。关键在于根据自己的业务规模、利润水平和长期规划,选择匹配的架构,并在运营中持续合规。
提前梳理架构、主动合规,比事后被稽查再补救,成本低得多。
如果想了解更多香港公司合规内容,欢迎随时联系沟通~